Tasación · Atribución
Una obra firmada por dos artistas plantea a su propietario preguntas que una obra individual no plantea nunca. Quién consta como autor, cómo se reparte el valor entre dos trayectorias con cotizaciones distintas, y qué ocurre cuando llega el momento de asegurarla, venderla o heredarla.
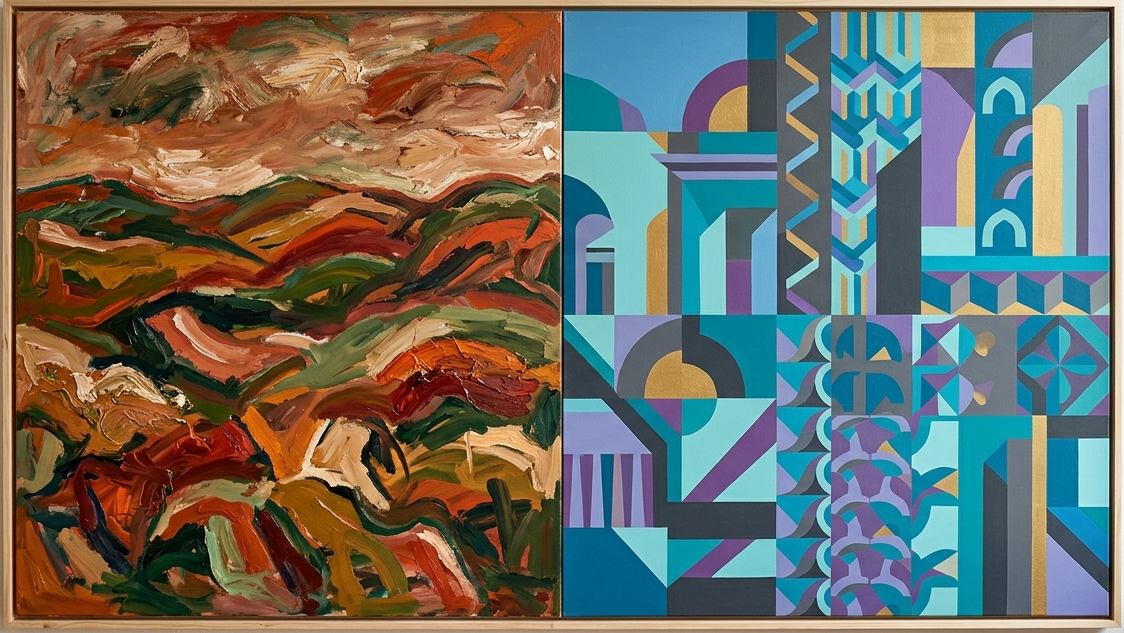
La cocreación pictórica —dos artistas interviniendo un mismo soporte, a menudo con estilos opuestos— no es una rareza histórica. Existe en el arte contemporáneo, en la ilustración y en el cómic, y el mercado secundario la trata de forma particular. Conviene entender por qué antes de comprar.
El problema de partida: quién es el autor
En una obra individual la autoría es el punto de anclaje de todo lo demás: la tasación, el seguro, el catálogo razonado y la fiscalidad. En una obra conjunta ese anclaje se desdobla, y la forma en que se ejecutó la pieza determina hasta qué punto puede reconstruirse quién hizo qué.
| Formato de ejecución | Cómo se produjo | Trazabilidad de la autoría |
|---|---|---|
| Sesión en vivo | Improvisación simultánea ante público. Un artista traza, el otro responde. La obra nace en tiempo real. | Alta si hubo registro. El acto público genera testigos, fotografía y a menudo vídeo. |
| Intervención por turnos | El primer autor levanta la estructura; el segundo interviene después sobre lo hecho. | Media. Las capas son distinguibles por análisis técnico, pero la secuencia hay que documentarla. |
| Fusión de taller | Encargo planificado en el que ambos difuminan el trazo hasta hacerlo indistinguible. | Baja. Sin documentación de proceso, la atribución interna es prácticamente irreconstruible. |
Esa última columna es la que importa para tu bolsillo. Cuanto menor sea la trazabilidad, más depende la pieza de la documentación que la acompañe, y más caro sale suplirla después.
Qué documentación exige una obra conjunta
Un perito planteará estas preguntas antes que ninguna otra, y conviene tener la respuesta por escrito desde el momento de la compra.
- Quién firma y en qué orden. La firma conjunta, la doble firma independiente y la firma de uno solo con reconocimiento del otro producen situaciones distintas.
- Registro del proceso. Fotografía, vídeo o testimonio del acto. En obras nacidas en público, este material es parte del activo, no un extra.
- Declaración de coautoría. Documento firmado por ambos artistas o por sus representantes en el que consten la participación y el reparto.
- Inclusión en catálogo razonado. Si alguno de los autores tiene catálogo, comprobar si la pieza figura y con qué atribución. Una ausencia no invalida, pero encarece la verificación.
Antes de comprar. Pide la documentación de coautoría por escrito y comprueba que los nombres, la fecha y las dimensiones coinciden con la pieza física. Un certificado emitido por el propio vendedor, sin respaldo de los artistas o de una entidad independiente, no acredita nada.
Cómo se comporta el valor
El mercado no promedia las cotizaciones de los dos autores. Suele ocurrir una de estas tres cosas, y saber cuál aplica antes de comprar evita bastantes disgustos.
Prima por rareza documentada
Si la colaboración fue puntual dentro de dos trayectorias largas, la pieza es una anomalía verificable, y esa clase de escasez —estructural, comprobable en catálogo— es la que sostiene el precio a largo plazo. Es lo contrario de la escasez de moda, que se evapora cuando cambia el ciclo.
Arrastre del autor menor
Cuando las cotizaciones de ambos son muy dispares, la obra conjunta tiende a situarse por debajo de lo que valdría una obra individual del autor más cotizado. El comprador percibe la intervención del segundo como una alteración, no como un valor añadido.
Descuento por atribución dudosa
Es el escenario a evitar. Sin documentación, el mercado aplica un descuento severo, y el coste de verificar a posteriori —informe pericial, análisis técnico, gestión con herederos o fundaciones— puede superar lo que ahorraste comprando barato.
Seguro: dos autores, una póliza
El seguro de una obra conjunta no tiene particularidades técnicas, pero sí un punto crítico: el valor asegurado se fija sobre la tasación, y la tasación depende de la atribución. Si la documentación es débil, el perito de la aseguradora la valorará a la baja, y descubrirlo el día del siniestro es tarde.
Como en cualquier pieza de valor, la póliza de hogar estándar no cubre esto: existen límites por objeto, exclusiones para obras de arte y obligación de declaración previa. Lo tratamos en detalle en el artículo dedicado al seguro de colecciones.
Un apunte que casi nadie mira: el derecho de participación
En España, la reventa de obras de arte originales en el mercado profesional puede generar un derecho económico a favor del autor —o de sus herederos durante el plazo de protección—, conocido como derecho de participación. Está regulado por la Ley 3/2008, que transpone la directiva europea correspondiente.
En una obra conjunta, ese derecho afecta a los dos autores, con el reparto que corresponda. No lo paga el comprador ni el vendedor particular en una operación privada, sino el profesional que interviene en la transacción, pero conviene conocerlo porque forma parte del coste real de una reventa en subasta o galería.
Verifica antes de aplicar. Los umbrales, porcentajes, plazos y sujetos obligados del derecho de participación se han modificado en varias ocasiones. Contrasta el texto vigente en el BOE y, ante una operación concreta, consulta a un profesional.
Lista de comprobación antes de comprar
- Documentación de coautoría por escrito, firmada por ambos autores o sus representantes.
- Registro del proceso de creación, si la obra nació en un acto público.
- Comprobación en catálogo razonado de uno o ambos artistas.
- Tasación independiente previa, no la del vendedor.
- Confirmación con tu aseguradora del valor que aceptará antes de cerrar la compra.
- Justificante de adquisición conservado: sin coste acreditado, la ganancia futura tributa sobre el importe íntegro de la venta.
Cómo está hecha esta guía. Contenido informativo elaborado a partir de la práctica documentada del mercado secundario y del marco normativo español citado. No constituye asesoramiento jurídico, fiscal ni de inversión, ni sustituye a un peritaje. Los mercados de arte son ilíquidos y no están regulados como producto financiero: verifica siempre el estado normativo vigente y consulta a un profesional antes de operar.